Foodtruck-Versicherung: was Pflicht ist, was sinnvoll
Kfz-Haftpflicht für den Anhänger, Betriebshaftpflicht, Werte, Unfall und Krankheit: was das Gesetz verlangt, was Märkte verlangen und was Sie klären.
 Romain BarreauGründer von Food Truck Store · 4 Min. Lesezeit
Die Foodtruck-Versicherung schiebt man gern bis zur Woche vor dem Start auf. Dabei brauchen Sie den ersten Nachweis schon für die Zulassung des Anhängers. Hier steht, was das Gesetz vorschreibt, was Märkte verlangen und was Sie mit Ihrem Versicherer klären, ohne erfundene Beiträge.
Pflicht: die Kfz-Haftpflicht des Anhängers.
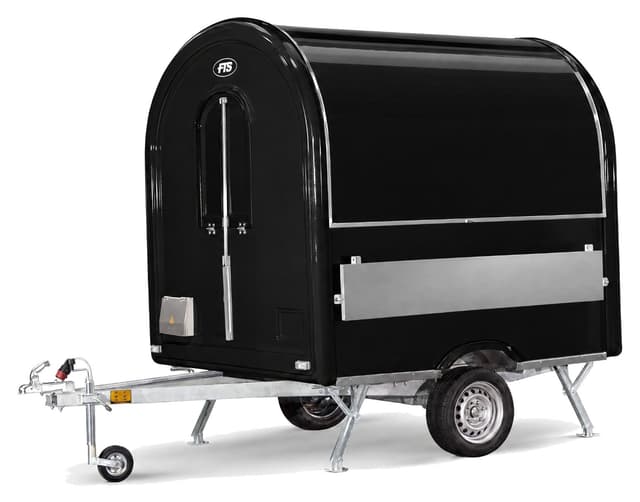
Für jeden Anhänger muss der Halter eine Kfz-Haftpflichtversicherung abschließen; als Fahrzeug gilt der Anhänger angekuppelt wie abgekuppelt (§ 1 PflVG, § 1a PflVG). Ohne die eVB-Nummer Ihres Versicherers gibt es keine Zulassung (Service Berlin). Das gilt auch für den AIR 220 mit 750 kg: Er bekommt sein eigenes Kennzeichen (§ 3 FZV).
- Versicherer wählen
Er gibt Ihnen die eVB-Nummer für die Zulassung.
- Anhänger zulassen
Mit EU-Übereinstimmungsbescheinigung, eVB-Nummer, SEPA-Mandat für die Kfz-Steuer und Ausweis.
- Fristen notieren
Erste Hauptuntersuchung beim AIR 220 nach 36 Monaten, Gasprüfung mindestens alle zwei Jahre.
Der Betrieb: die Betriebshaftpflicht.
Für Schäden, die Ihr Betrieb Dritten zufügt, gibt es die Betriebshaftpflicht, und Marktsatzungen können sie verlangen. In Wesel muss jeder Wochenmarkthändler eine Haftpflichtversicherung abschließen und auf Verlangen vorlegen (Marktsatzung Wesel, § 10), in Xanten jeder Anbieter eine ausreichende Haftpflichtversicherung nachweisen können (Marktsatzung Xanten, § 10). Fragen Sie jeden Veranstalter, welchen Nachweis er verlangt, bevor Sie zusagen.
- Der WochenmarktDie Marktsatzung kann eine Haftpflichtversicherung verlangen, mit Nachweis auf Verlangen.
- Die VeranstaltungDer Veranstalter legt fest, welchen Nachweis er vor der Zusage sehen will.
- Der Strom am MarktIn Wesel weisen Stromabnehmer auf Verlangen nach, dass ihre elektrische Anlage einwandfrei ist.
Was Sie versichern, ist das.
Ein Anhänger, seine Ausstattung, die Ware und ein Team, das Gäste bedient.
Anhänger, Geräte, Ware: Ihre Werte.
Anhänger, Ausstattung, Geräte und Ware haben einen Wert: Diebstahl, Feuer, Sturm oder ein Ausfall der Kühlung kosten Sie Geld und Verkaufstage. Ob und wie Sie Inhalt, Ware und Betriebsunterbrechung versichern, klären Sie mit Ihrem Versicherer; nennen Sie ihm Werte, die zu Ihren Rechnungen passen.
Unfall und Krankheit: Ihre eigene Absicherung.
Ihre Beschäftigten sind bei der Berufsgenossenschaft kraft Gesetzes unfallversichert (§ 2 SGB VII); Sie selbst als Unternehmer sind es bei der BGN nicht automatisch, können sich aber freiwillig versichern (BGN: Wer ist versichert?). Eine Krankenversicherung muss jede Person mit Wohnsitz in Deutschland haben (§ 193 VVG). In der gesetzlichen Krankenversicherung zahlen Selbstständige auch ohne Gewinn einen Mindestbeitrag.
Was Krankenversicherung und Steuern für Ihren Start bedeuten, rechnet der kostenlose Businessplan-Rechner der FTS Academy, mit den Beiträgen 2026.
Was der Versicherer sehen will.
Legen Sie für die Angebote alles bereit: Zulassungsbescheinigung, Rechnung mit dem Wert, die Prüfnachweise für Gas und Elektrik, Ihre Tätigkeit, Ihre Standplätze und wo der Anhänger nachts steht.
Vor der Unterschrift vergleichen.
Die Beiträge unterscheiden sich je nach Versicherer, Leistungen und Werten; einen Durchschnitt nennen wir Ihnen nicht.
- Drei Angebote
Mit derselben Liste an Leistungen, damit Sie vergleichen können.
- Selbstbehalt und Ausschlüsse
Diebstahl ohne Einbruchspuren, Parken auf der Straße, Geräte über Nacht im Anhänger.
- Versicherte Werte
Passend zu Ihren Rechnungen: weder zu niedrig noch zu hoch.
- Jeder Platz
Gilt der Schutz auf Märkten, auf Festivals und im Ausland?
Versichert, und es geht los.
Mit der Kfz-Haftpflicht, dem Nachweis für Ihre Märkte und Ihrer eigenen Absicherung steht Ihr Start auf festen Füßen. Alles zu Zulassung und Kfz-Steuer steht im Ratgeber Anhänger bis 750 kg; für einen Eiswagen etwa hängt viel an der Kühlung, fragen Sie nach dem Schutz der Ware bei einem Ausfall. Unsere Verkaufsanhänger kommen mit EU-Übereinstimmungsbescheinigung: Damit lassen Sie sie ohne TÜV-Abnahme zu.
Was Sie jeden Tag einsetzen, soll versichert sein.
Fragen? Antworten.
Noch eine Frage? Food Truck Store oder unser Partner in Ihrer Region antwortet Ihnen ›Pflicht ist die Kfz-Haftpflicht für den Anhänger (§ 1 PflVG). Für den Betrieb können Marktsatzungen und Veranstalter eine Haftpflichtversicherung verlangen; dazu kommen Ihre Krankenversicherung und, für Ihre Beschäftigten, die gesetzliche Unfallversicherung.
Ja. Der Halter muss für jeden Anhänger eine Kfz-Haftpflichtversicherung abschließen (§§ 1 und 1a PflVG); ohne die eVB-Nummer gibt es keine Zulassung.
Das hängt vom Versicherer, den Leistungen, den versicherten Werten und Ihrem Abstellplatz ab. Holen Sie drei Angebote mit derselben Liste an Leistungen ein.
Marktsatzungen können sie verlangen: In Wesel etwa muss jeder Wochenmarkthändler eine Haftpflichtversicherung abschließen und auf Verlangen vorlegen (§ 10 der Marktsatzung). Fragen Sie jeden Veranstalter vor der Zusage.
Ihre Beschäftigten sind es kraft Gesetzes (§ 2 SGB VII). Sie selbst als Unternehmer sind bei der BGN nicht automatisch versichert, können sich aber freiwillig versichern.
Ja: Jede Person mit Wohnsitz in Deutschland muss eine Krankenversicherung haben (§ 193 VVG). In der gesetzlichen Krankenversicherung zahlen Selbstständige auch ohne Gewinn einen Mindestbeitrag.
 Von Romain, Gründer