Assurance food truck : ce qu’il faut couvrir, et ce qui change avec une remorque
Responsabilité civile, assurance de la remorque, matériel, marchandises, perte d’exploitation : les garanties d’une assurance food truck, et pourquoi une remorque s’assure plus simplement qu’un camion.
 Romain BarreauFondateur de Food Truck Store · 3 min de lecture
L’assurance est le sujet que tout le monde repousse à la semaine d’avant l’ouverture, et le premier document que demanderont la mairie, le placier et l’organisateur du festival.
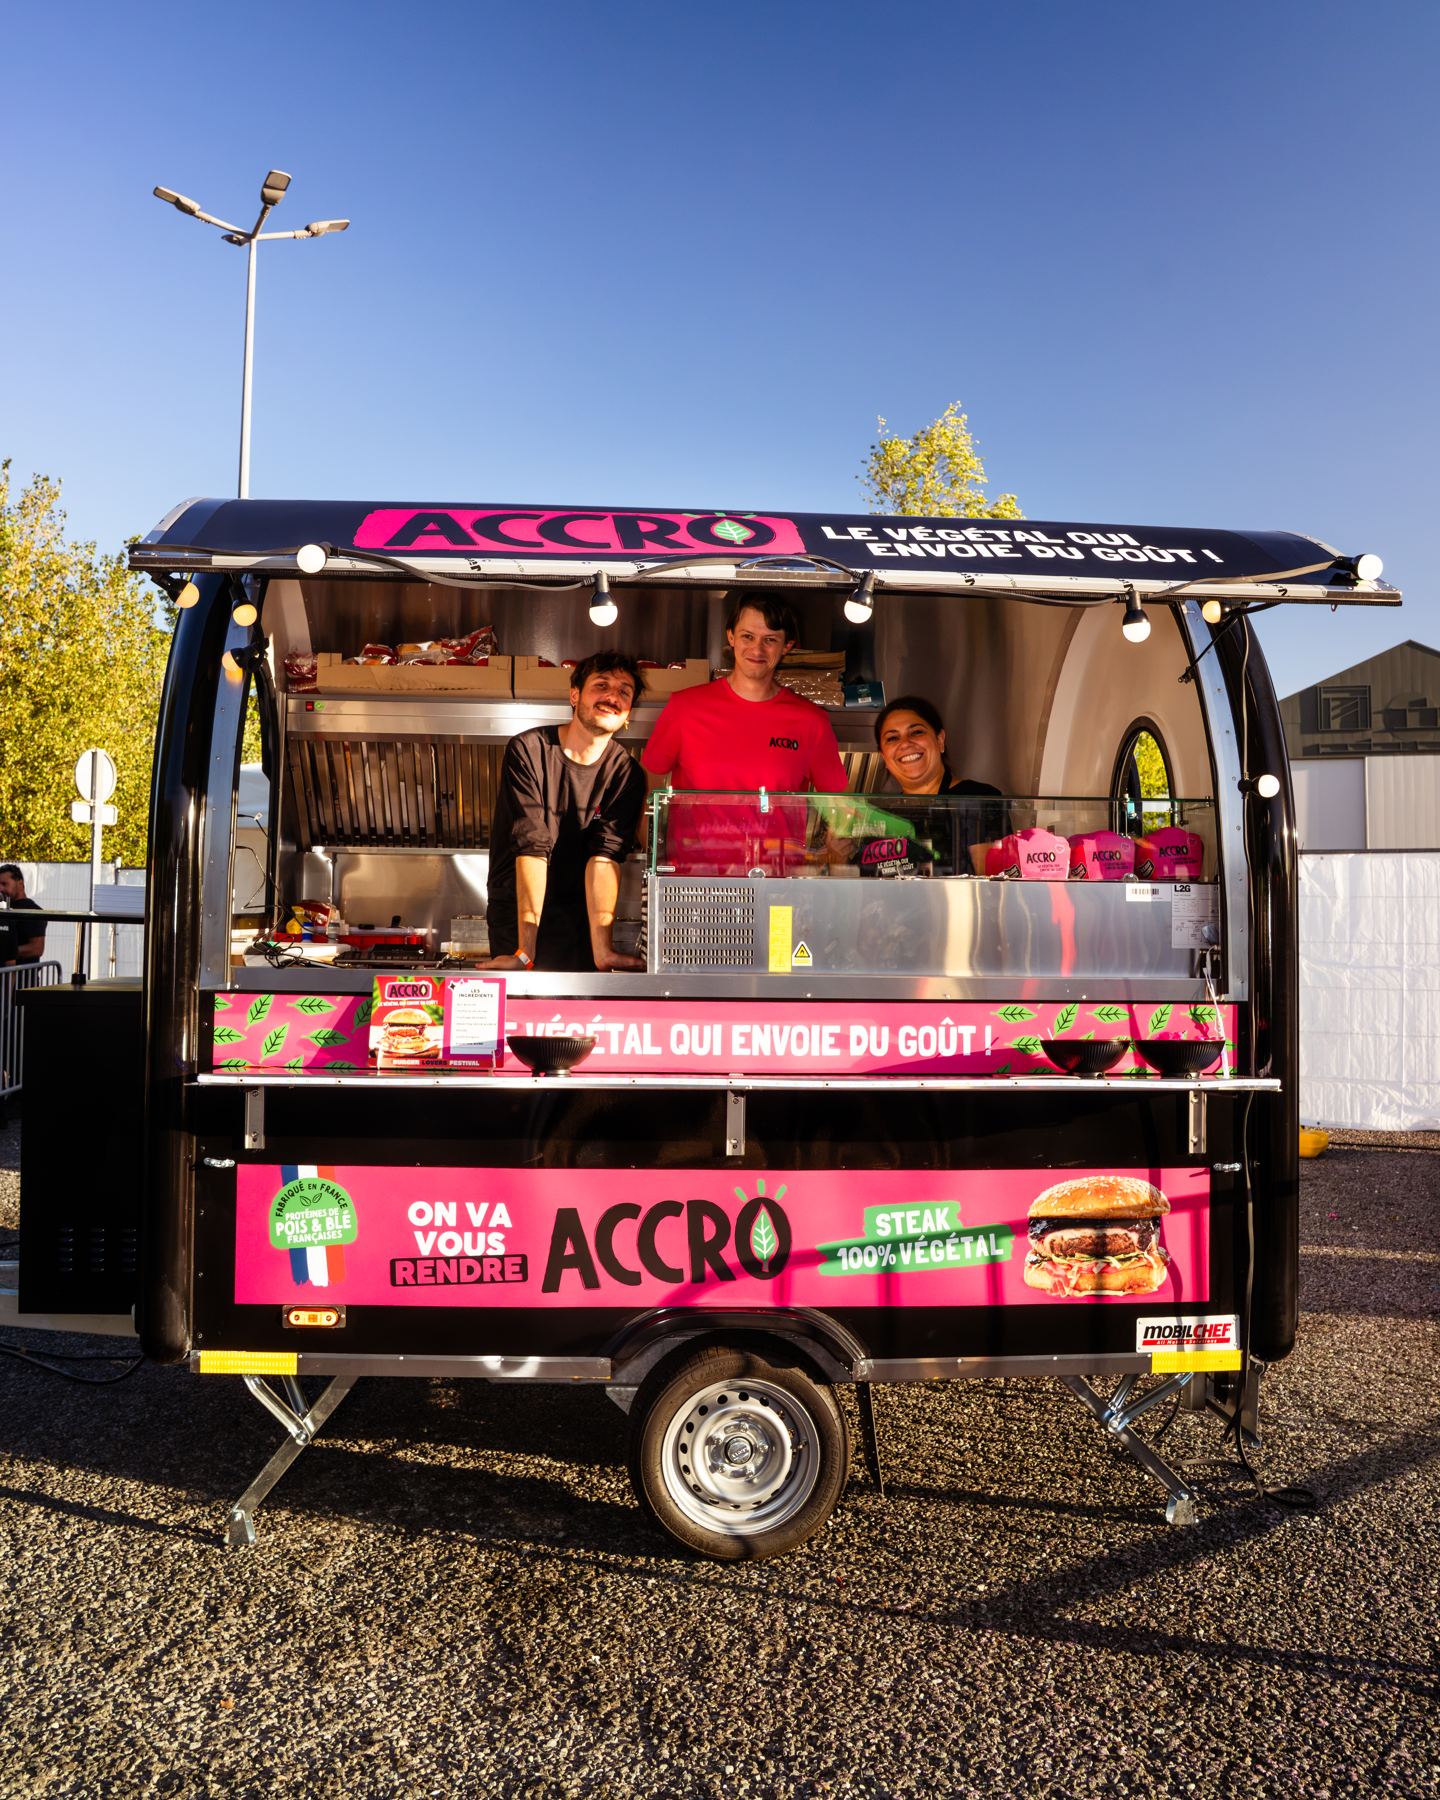
Les garanties d’une assurance food truck.
- Responsabilité civile professionnelleUn client qui se brûle, une intoxication, un auvent qui blesse : sans attestation, pas d’emplacement.
- Matériel et aménagementVol, incendie, vandalisme, dégât des eaux sur les frigos, la machine, la hotte. En valeur réelle, facture à l’appui.
- MarchandisesLe stock, et la perte en cas de panne de froid : précieuse pour un glacier.
- Perte d’exploitation et protection juridiqueSi la remorque est immobilisée après un sinistre ; un litige avec un client ou une mairie.
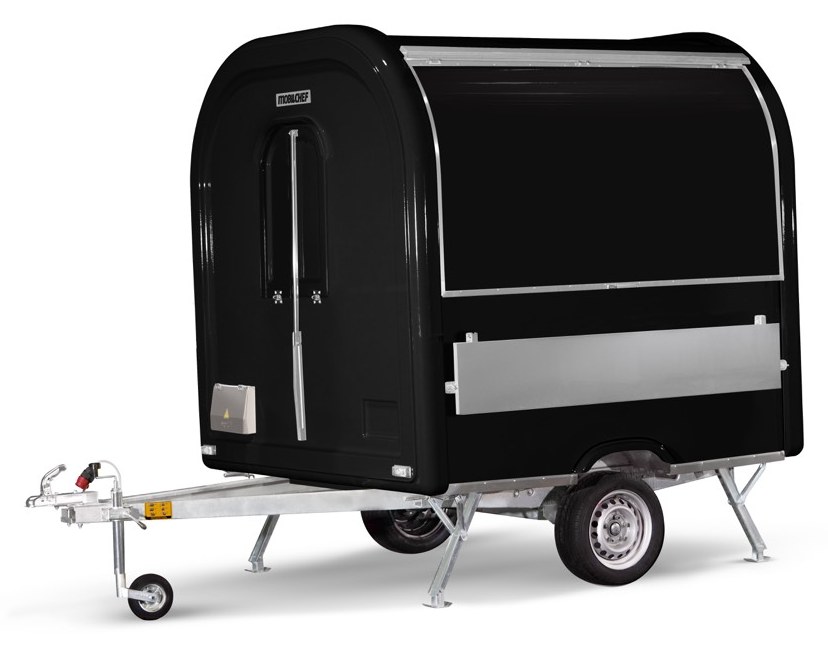
Ce qui change avec une remorque : le poids.
Une remorque n’a pas de moteur, donc pas d’assurance « auto ». Ce qui compte, c’est son PTAC. Dans les deux cas, cela ne couvre que la circulation : l’activité s’assure à part.
- 750 kg ou moins (AIR 220)Couverte en général par la responsabilité civile de la voiture qui la tracte, à condition de la déclarer à votre assureur.
- Plus de 750 kg (BOLD 275)Son propre contrat d’assurance et sa propre carte verte.
Ce que vous assurez, c’est ça.
Une remorque, son aménagement, son stock, et une équipe qui sert du monde : autant de choses à couvrir correctement.
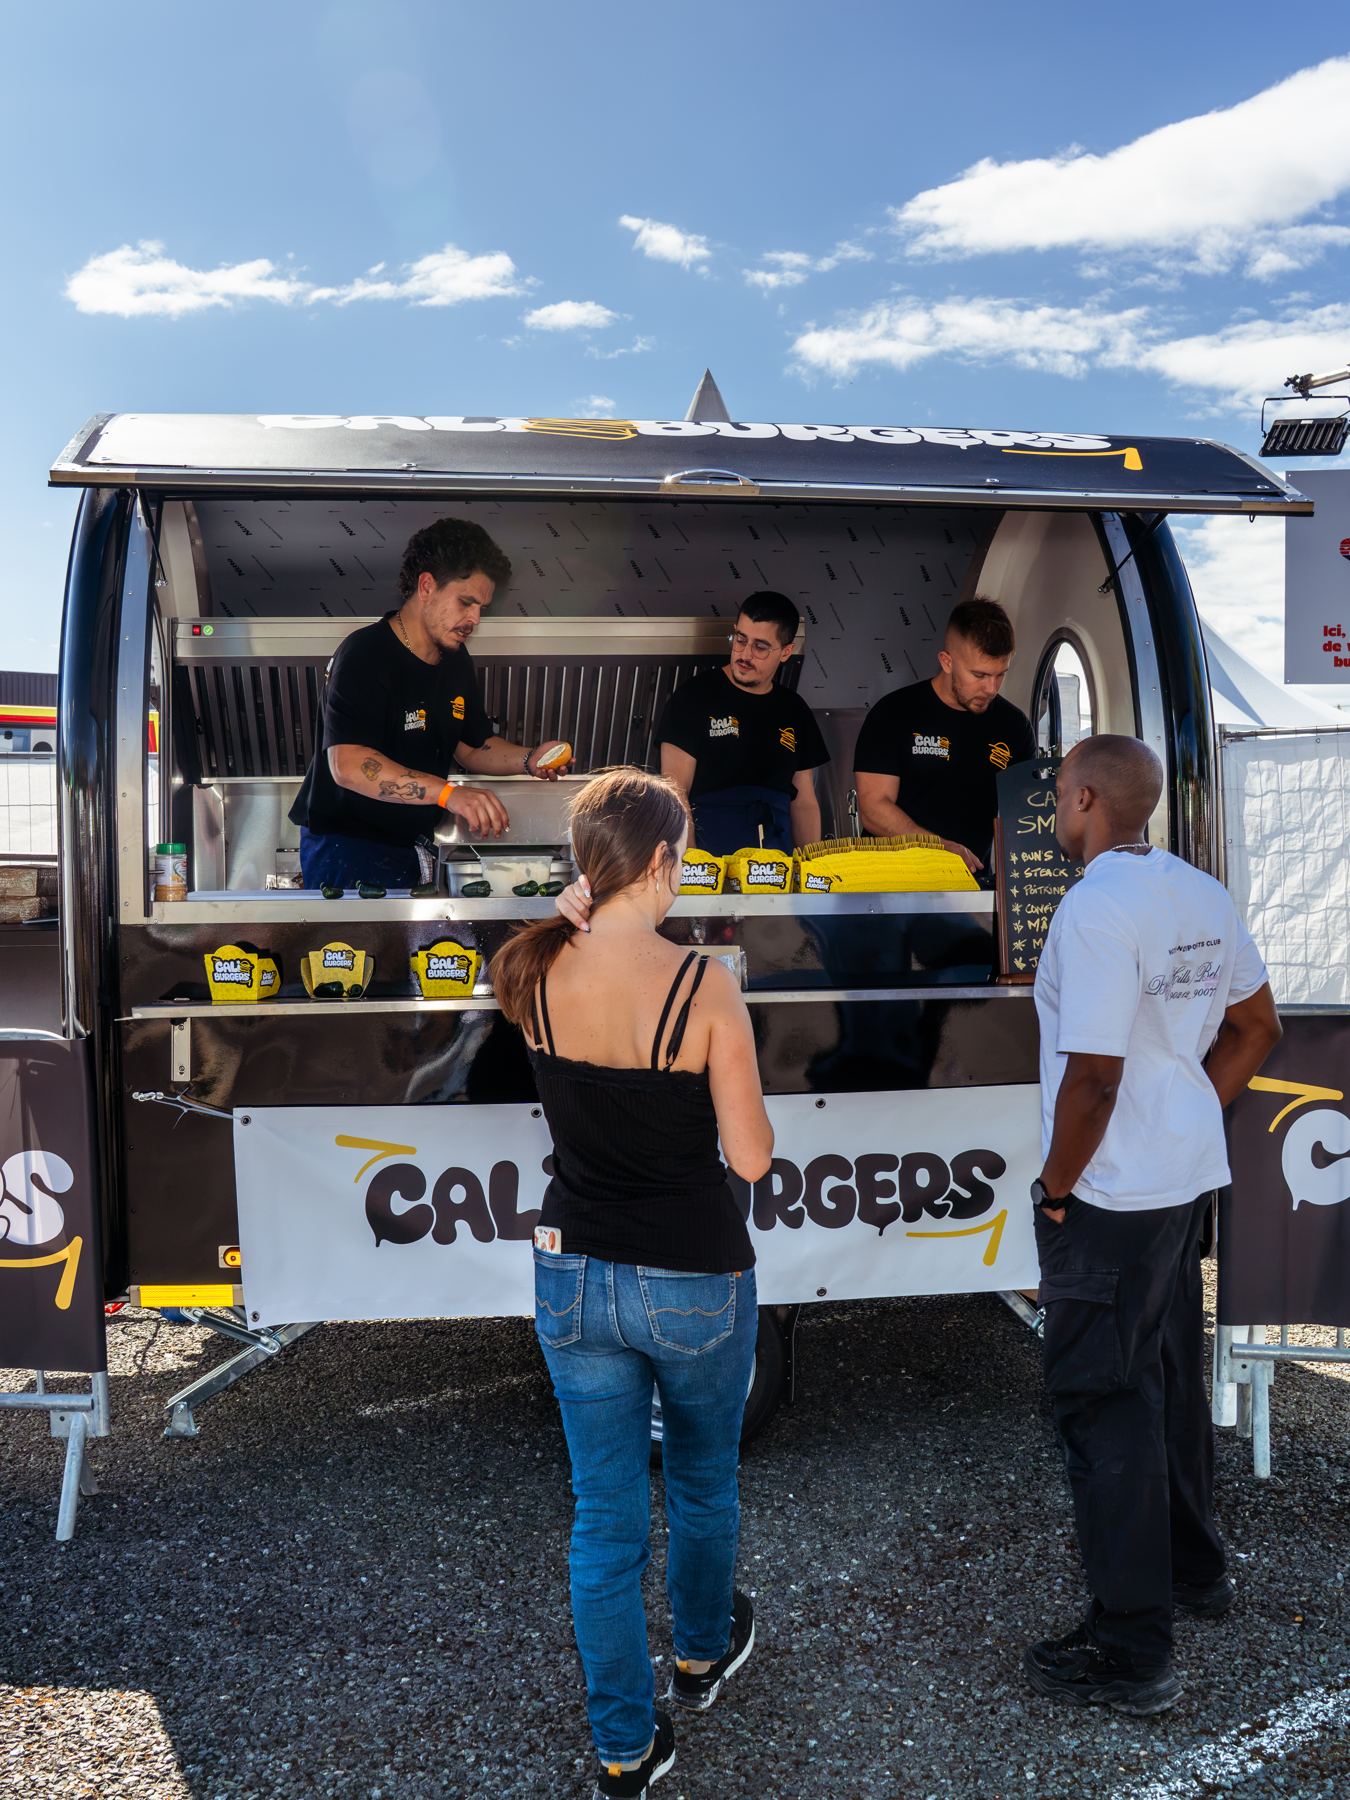
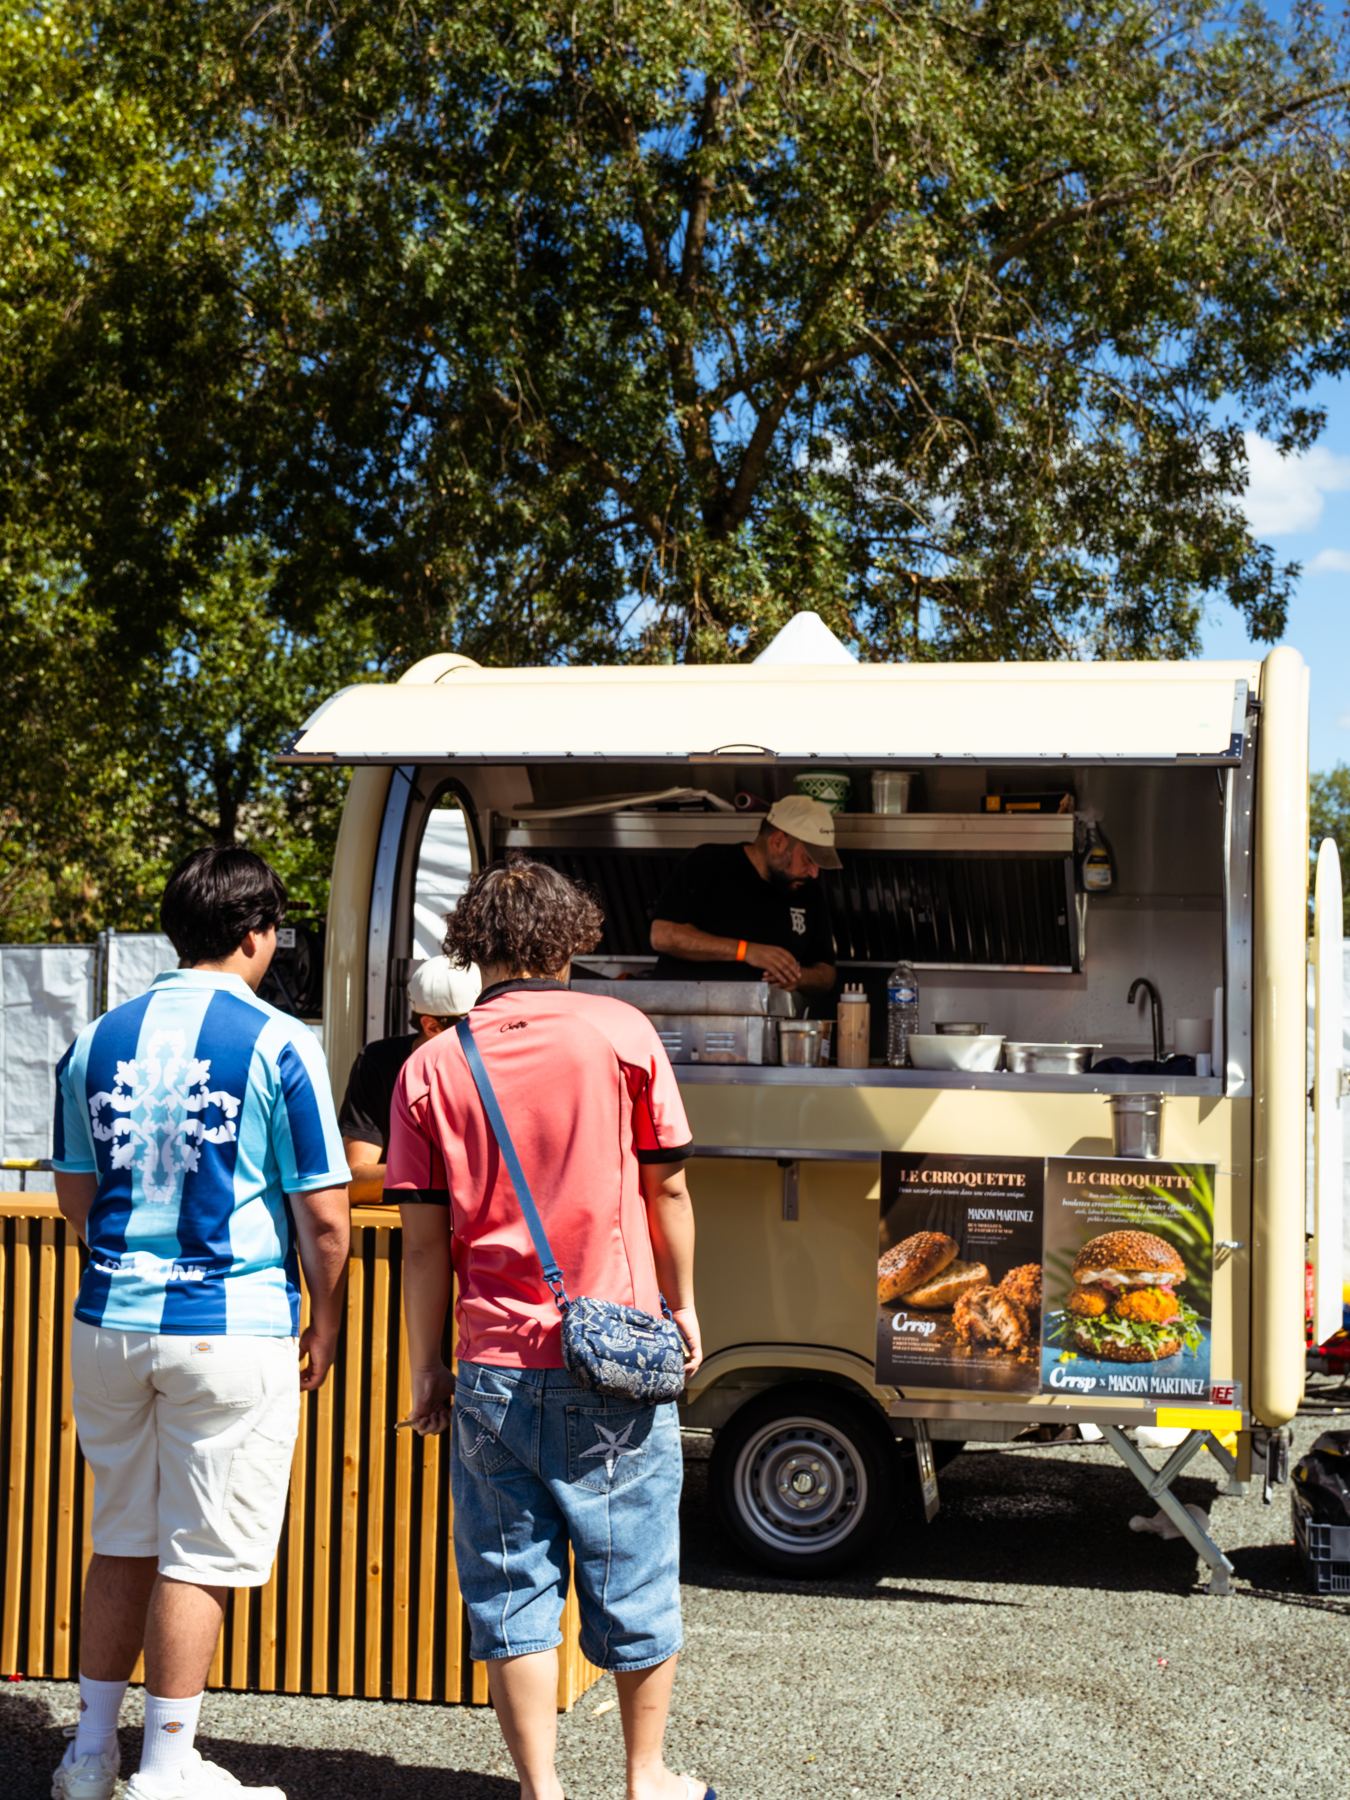
Une remorque en service, clients au comptoir.
Ce que l’assureur va vous demander.
- Les papiers de la remorque
Carte grise avec le PTAC, facture ou contrat de location, certificat de conformité gaz.
- Votre activité
Immatriculation d’entreprise, activité précise : restauration, glacier, bar.
- Le stationnement la nuit
Garage fermé, terrain clos ou rue : il pèse sur la prime vol.
- Vos emplacements
Habituels et part d’événementiel.
Ce que regarde l’assureur.
Avant de signer.
- Trois devisLes écarts sont importants entre généralistes et spécialistes du food truck. Même liste de garanties pour comparer.
- Franchises et exclusionsLe vol sans effraction, le stationnement dans la rue, le matériel laissé la nuit.
- La valeur assuréeAlignée sur la facture : ni sous-assurer, ni sur-assurer.
- En locationNous assurons la remorque louée pour elle-même ; votre activité reste à assurer par vous.
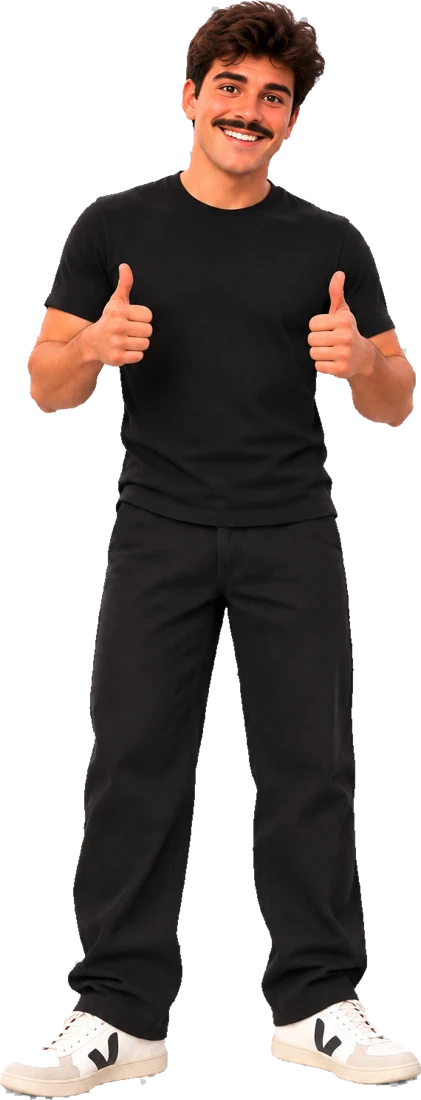
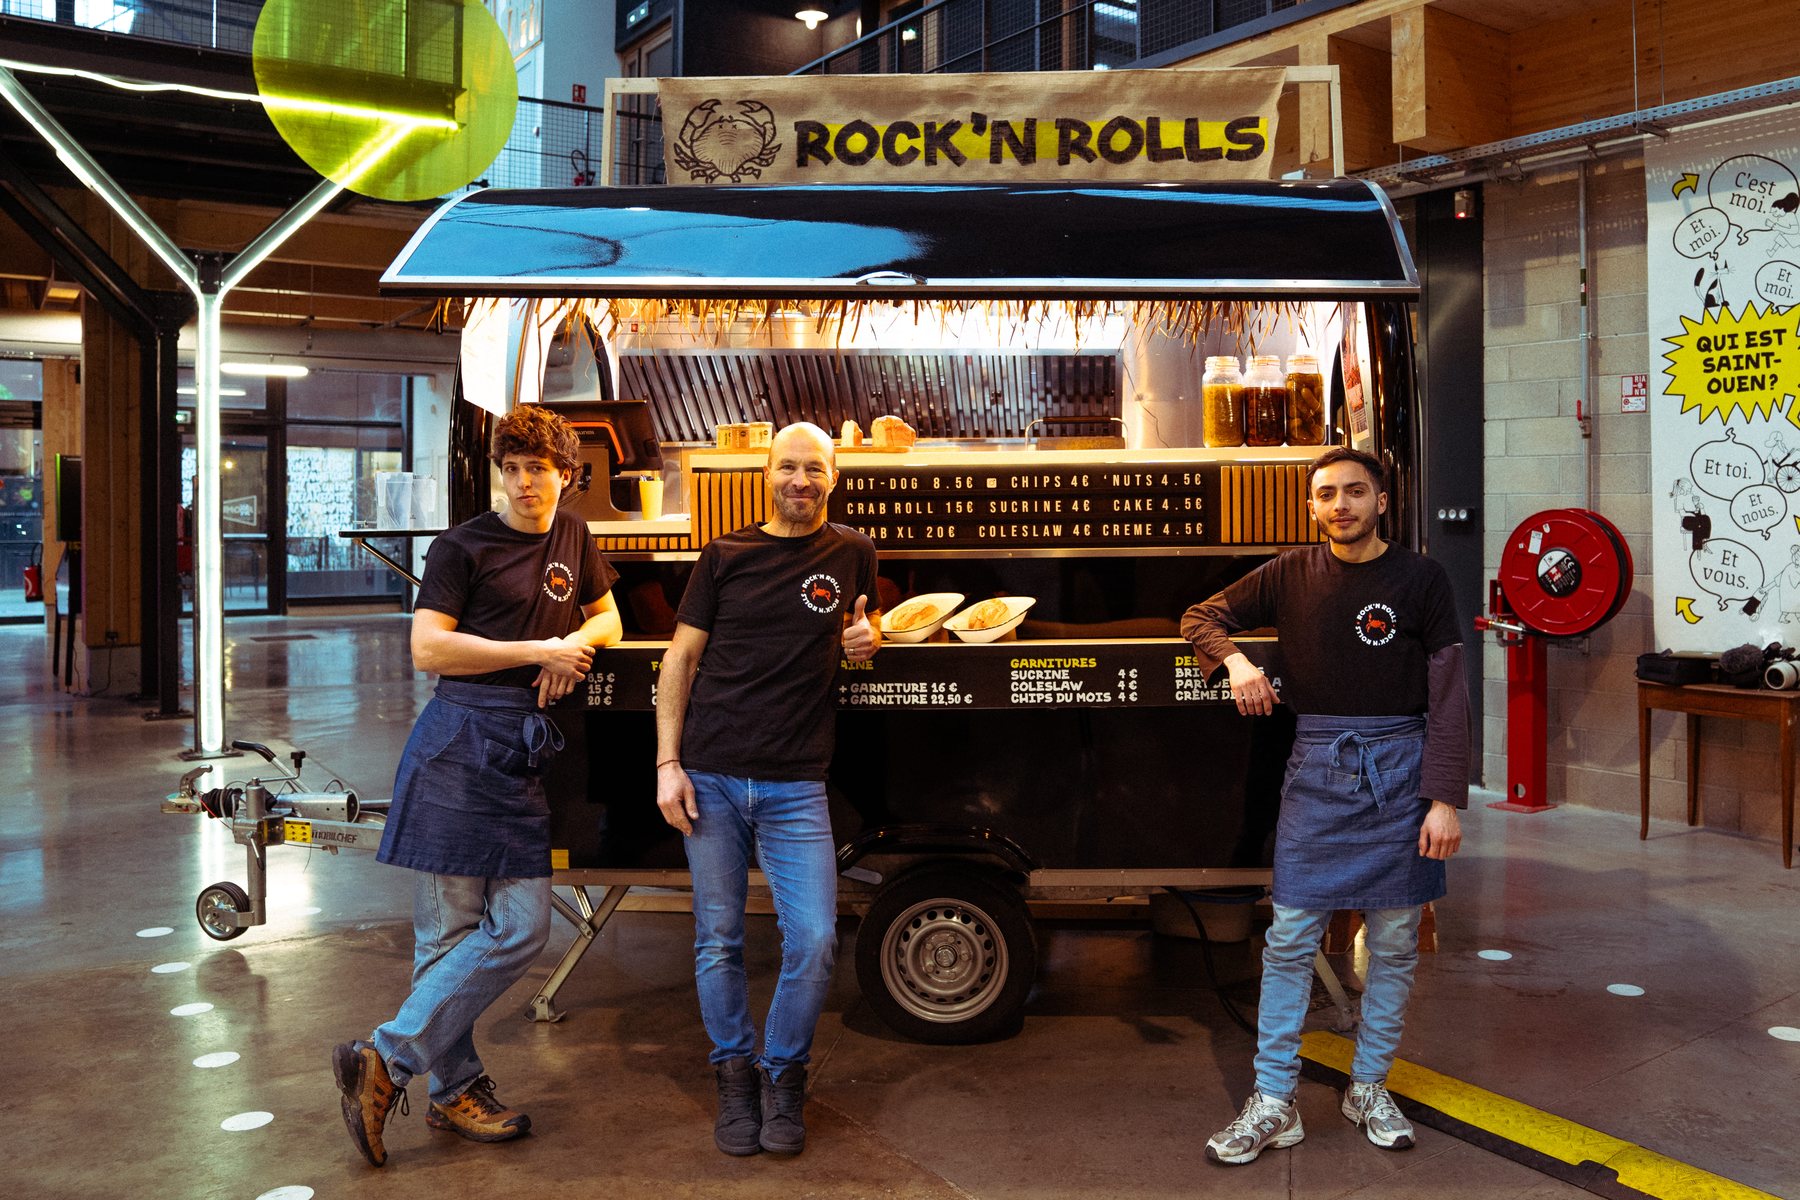
Et le matériel qui chauffe.
Plaques, friteuses, gaz : l’assureur regarde d’abord la cuisine et ses certificats.
La plancha, sous la hotte.
Questions ? Réponses.
Une autre question ? Romain et nos distributeurs vous répondent ›Non, en règle générale elle est couverte par la responsabilité civile du véhicule tracteur, à condition de la déclarer à votre assureur. Au-delà de 750 kg de PTAC, la remorque a son propre contrat.
La responsabilité civile liée à la circulation (via le véhicule tracteur ou la remorque selon le poids) est obligatoire. La responsabilité civile professionnelle est exigée dans les faits par les mairies, marchés et organisateurs.
Cela dépend de la valeur assurée, des garanties, du lieu de stationnement et de l’assureur. Demandez trois devis avec la même liste de garanties pour comparer.
Le loueur assure la remorque pour elle-même. Votre activité (responsabilité civile professionnelle, marchandises, matériel personnel) reste à assurer par vous.
Et maintenant ?
On vous recontacte ?
Laissez votre e-mail : le distributeur de votre région vous rappelle pour parler de votre projet. Sans engagement.