Ouvrir un food truck sans apport : financement, leasing, aides et location, ce qui marche vraiment
Pas d’apport ? Location sur 3 à 12 mois, crédit-bail, prêt d’honneur à taux zéro, ARCE, microcrédit, prêt bancaire garanti : les solutions pour financer un food truck sans mise de départ, et comment les combiner.
 Romain BarreauFondateur de Food Truck Store · 6 min de lecture
« Je n’ai pas d’apport, est-ce que je peux quand même ouvrir un food truck ? » C’est la question qu’on nous pose le plus souvent au téléphone, juste après le prix. La réponse honnête : oui, mais pas en allant voir une banque avec un dossier vide. Sans apport, le financement se construit en empilant plusieurs solutions, dont certaines ne demandent aucune garantie, et en choisissant une remorque plutôt qu’un camion, ce qui divise le besoin par deux ou trois dès le départ.
Commencez par réduire le besoin : une remorque, pas un camion
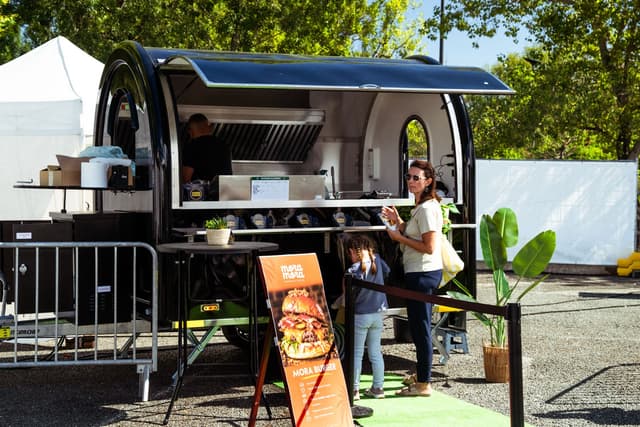
Un camion aménagé, c’est un véhicule à moteur : un prix d’achat nettement plus élevé, un contrôle technique, un moteur qui vieillit et une décote à la revente. Une remorque food truck neuve et équipée démarre chez nous à 11 500 € HT, se tracte avec votre voiture actuelle, ne tombe pas en panne de moteur et se revend bien. Avant même de parler de financement, ce choix ramène le projet dans une zone où les solutions sans apport fonctionnent.
Le reste du budget de départ est plus modeste qu’on ne le croit : le matériel de cuisine, l’assurance, la formation hygiène, la carte de commerçant ambulant, le stock de départ, et une réserve pour les premières semaines. Nous détaillons chaque poste, avec des ordres de grandeur, dans notre guide sur l’investissement de départ ; le simulateur de la FTS Academy les additionne pour votre projet.
- 11 500 € HTprix de départ d’une remorque food truck neuve et équipée chez Food Truck Store
- 3, 6 ou 12 moisde location pour démarrer sans acheter, avec la remorque prête à servir
- 0 %d’intérêts et aucune garantie sur un prêt d’honneur à la création
La location : démarrer sans acheter
La solution la plus directe quand on n’a pas d’apport, c’est de ne pas acheter tout de suite. Nos remorques se louent sur 3, 6 ou 12 mois, équipées et prêtes à servir, avec un dépôt de garantie restitué en fin de contrat. Vous payez un loyer mensuel, vous encaissez dès le premier service, et vous décidez d’acheter, ou pas, une fois que votre concept et vos emplacements ont fait leurs preuves.
La location a un avantage que les banques comprennent très bien : après six mois d’activité, vous n’avez plus un projet, vous avez des chiffres. Un relevé de caisse, des factures, un chiffre d’affaires réel. C’est le meilleur dossier possible pour financer ensuite l’achat, et souvent la différence entre un refus et un accord.
Le crédit-bail ou leasing : acheter sans sortir le capital
Le crédit-bail (le leasing des professionnels) consiste à faire acheter la remorque par un organisme financier qui vous la loue sur deux à cinq ans, avec une option d’achat à la fin pour une somme symbolique. Il ne demande pas d’apport dans la plupart des cas, seulement le premier loyer. Les loyers sont des charges déductibles si vous êtes en société, et la remorque n’apparaît pas à votre bilan comme une dette.
Sur nos fiches produit, chaque agencement affiche une mensualité indicative en crédit-bail, calculée sur le prix catalogue. Elle est proposée par un partenaire financier et reste soumise à son acceptation : un projet cohérent, un statut créé et une première expérience du métier, même en location, facilitent nettement le dossier. Le taux pratiqué dépend de votre situation ; notre simulateur vous laisse le modifier pour voir ce que ça change sur votre point mort.
Les aides à la création : celles qui remplacent l’apport
Le prêt d’honneur est la première aide à demander. Accordé par des réseaux associatifs comme Initiative France ou Réseau Entreprendre, c’est un prêt à taux zéro, sans garantie ni caution, versé à vous personnellement et qui fait office d’apport aux yeux de la banque. Les montants vont de quelques milliers à plusieurs dizaines de milliers d’euros selon le réseau et le projet. Il s’accompagne d’un suivi par un parrain chef d’entreprise, ce qui rassure encore les banques.
Si vous êtes demandeur d’emploi indemnisé, l’ARCE vous verse une partie de vos droits restants sous forme de capital, en deux fois, pour financer le lancement. Vous pouvez à la place conserver vos allocations mensuelles le temps que l’activité démarre. L’ACRE, elle, ne verse rien mais réduit vos cotisations sociales la première année. Enfin, le microcrédit professionnel, porté notamment par l’Adie, finance jusqu’à une dizaine de milliers d’euros pour ceux que les banques refusent, avec un accompagnement.
Avant de solliciter une aide, préparez le dossier qu’on vous demandera : le business plan de la FTS Academy calcule votre investissement, vos charges, votre point mort et votre revenu, et vous le remet en PDF avec la brochure de votre remorque.
Le prêt bancaire, avec ou sans apport
Une banque finance rarement 100 % d’un projet sans rien en face, mais elle finance volontiers 70 à 80 % d’un investissement dont le reste est couvert par un prêt d’honneur ou un ARCE. Pour un dossier de food truck, elle regardera trois choses : la cohérence du prévisionnel (panier moyen, couverts par jour, charges), votre connaissance du métier, et la valeur de revente du bien financé. Une remorque neuve, homologuée, d’une marque identifiée, se revend ; c’est un argument.
Bpifrance peut garantir une partie du prêt bancaire de création, ce qui réduit la caution personnelle que la banque vous demandera. Demandez-le explicitement à votre conseiller : la garantie est sollicitée par la banque, pas par vous. Et présentez plusieurs banques, y compris les banques en ligne professionnelles : les réponses varient beaucoup d’un établissement à l’autre sur ce type de projet.
Un montage type sans apport
Voici comment se construit, en pratique, un financement sans mise de départ pour une remorque neuve. Un prêt d’honneur couvre le matériel de cuisine, la formation, l’assurance et la réserve de trésorerie. Le crédit-bail finance la remorque elle-même, sans apport, avec un loyer mensuel que le simulateur intègre dans vos charges fixes. L’ARCE, si vous y avez droit, sert de coussin pour les premiers mois. Et si le crédit-bail est refusé faute d’historique, la location de 6 mois crée cet historique avant une nouvelle demande.
Ce qui fait échouer les dossiers sans apport, ce n’est presque jamais l’absence d’argent : c’est l’absence de chiffres. Un prévisionnel prudent, un emplacement identifié, une carte courte avec ses marges calculées et une remorque bien dimensionnée valent plus qu’un apport aux yeux de ceux qui financent. C’est exactement ce que la FTS Academy vous aide à construire, étape par étape.
Questions ? Réponses.
Une autre question ? Romain et nos distributeurs vous répondent ›Oui, en combinant plusieurs solutions : la location de la remorque sur 3 à 12 mois pour démarrer sans acheter, le crédit-bail qui finance la remorque sans apport, un prêt d’honneur à taux zéro qui tient lieu d’apport, l’ARCE si vous êtes demandeur d’emploi, et un prêt bancaire garanti pour le reste.
Avec une remorque neuve et équipée à partir de 11 500 € HT, le budget de départ complet (remorque, matériel de cuisine, assurance, formation, carte de commerçant ambulant, stock et réserve) reste bien inférieur à celui d’un camion aménagé. Le simulateur de la FTS Academy le calcule poste par poste pour votre projet.
En crédit-bail, un organisme financier achète la remorque et vous la loue sur deux à cinq ans, avec une option d’achat à la fin. Pas d’apport dans la plupart des cas, des loyers déductibles en société, et un dossier facilité si vous avez déjà une expérience, même en location.
Le prêt d’honneur à 0 % des réseaux Initiative France ou Réseau Entreprendre, l’ARCE ou le maintien des allocations pour les demandeurs d’emploi, l’ACRE qui réduit les cotisations la première année, le microcrédit professionnel de l’Adie, et la garantie Bpifrance sur le prêt bancaire.
C’est souvent la meilleure pour commencer : vous encaissez dès le premier service sans immobiliser de capital, et après quelques mois vous avez des chiffres réels qui rendent le financement de l’achat beaucoup plus facile à obtenir.
On vous recontacte ?
Laissez votre e-mail : le distributeur de votre région vous rappelle pour parler de votre projet. Sans engagement.
 Par Romain, fondateur